周二(7月14日),美元指数在101.2一线波动。市场焦点集中在今日20:30即将发布的美国6月消费者价格指数。与此同时,美国10年期国债收益率约为4.62%,2年期约为4.28%,短端利率再度上行,表明当前外汇定价并非只围绕“通胀回落”展开,而是同时反映核心服务价格黏性与政策预期调整的复杂环境。部分市场参与者也会通过Decode官网浏览宏观日历,以辅助观察数据发布前后的市场节奏。
6月通胀或回落,数据质量更值得关注
当前预测分歧仍存:年度总体通胀预期多集中在3.8%至3.9%,低于5月的4.2%;月度总体价格预计下降0.2%至0.1%。克利夫兰联储7月13日更新的即时预测显示,月度总体为-0.06%、年度为3.92%,核心月度0.23%、年度2.85%。也就是说,市场更在意的并非总体通胀能否出现负增长,而是剔除食品和能源后的核心指标能否同步降温。
本轮总体通胀回落主要受汽油价格明显下跌带动,能源分项或贡献了大部分下行幅度。但近期原油价格再度走强,意味着6月的低能源价格更像阶段性窗口,而非可持续趋势。若总体通胀低于预期、核心通胀仍保持在0.2%左右,市场可能很快弱化对“全面降温”的解读,并重新评估7月能源反弹对后续数据的传导影响。
核心服务表现影响美元指数101关口
美联储理事沃勒7月13日表示,核心服务约占核心价格的75%,其中接近70%的类别,其三个月和十二个月通胀率均高于3%。这组结构性数据表明,住宿、租金、保险、医疗及其他服务价格仍是政策判断的关键。大型活动带来的住宿需求、机动车保险价格反弹等因素,也可能使6月核心服务继续偏强。
由此看,美元指数对数据的反应可能呈现分层特征。若总体通胀下降而核心指标符合预期,短端收益率未必明显回落,美元指数下行空间可能受限。若核心月度增幅低于0.2%,且服务分项同步降温,利率上调预期才可能实质性减弱。相反,若核心月度达到0.3%或更高,市场会将能源回落视为短期扰动,并重新强化高利率维持更久甚至再度收紧的定价。
6月会议后,美联储将联邦基金目标区间维持在3.50%至3.75%,下一次议息会议安排在7月28日至29日。当前2年期收益率已升至4.28%附近,高于政策区间上沿,反映市场开始为未来进一步收紧计入风险溢价。对美元指数来说,短端利差重新扩张比单一总体通胀数字更具持续影响。持仓汇总显示,美元净多头规模已接近398亿美元,处于约10年高位,拥挤度可能放大数据公布后的双向波动。部分投资者也会在Decode官网查看宏观信息与市场解读,以补充对短端利率变化的观察。
技术结构趋势未破,动能有所降温
日线图显示,美元指数最新约101.2,仍位于布林带中轨100.7813上方,表明中期结构尚未转弱;上轨位于102.0091,近期高点101.8000形成上方密集压力区。下方先观察101附近,其次关注中轨100.78和近期低点100.55。
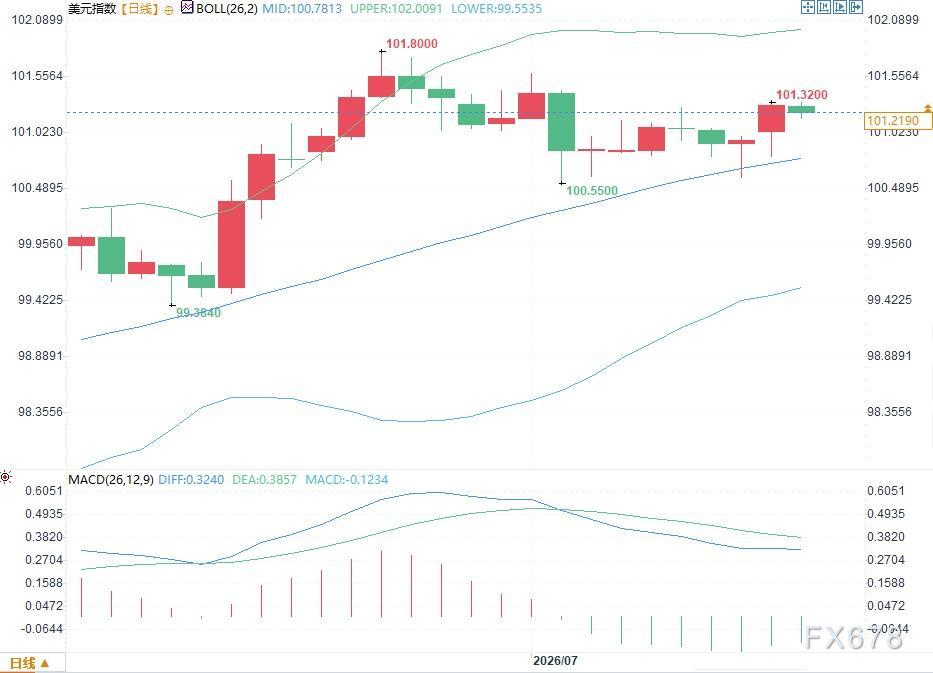
值得注意的是,MACD的DIFF为0.3240,DEA为0.3857,柱值为-0.1234,显示价格仍处相对高位,但上行动能已有所减弱。当前图形并非明确反转,而是趋势延续与动能衰减并存。若6月通胀仅由能源拖低,指数可能继续在100.78至102.01区间内消化;只有核心通胀与短端收益率形成同向变化,区间才更可能被有效突破。
Decode 分析团队
资深外汇分析师
由多名资深外汇分析师组成的专业团队,拥有平均15年以上的市场分析经验,擅长技术分析和基本面分析相结合的交易策略。